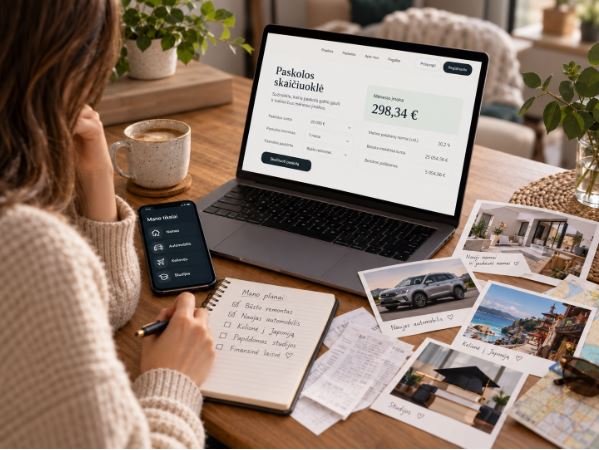
Sprendimas dėl paskolos pradedamas nuo konkretaus poreikio, o ne nuo noro pasiskolinti. Netikėtai sugedęs automobilis, neplanuotas būsto remontas, buitinės technikos pirkimas, studijų išlaidos ar kitos nenumatytos išlaidos gali paskatinti ieškoti finansavimo. Tačiau pati situacija savaime nėra pagrindas skolintis: pirmiausia įvertinama, ar išlaidas galima padengti santaupomis, atidėti arba sumažinti.
Jeigu paskola vis dėlto svarstoma, prašoma suma siejama su realiu lėšų trūkumu. Mėnesio įmoka planuojama taip, kad tilptų į biudžetą kartu su būsto išlaidomis, maistu, transportu ir kitais esamais mokėjimais, paliekant rezervą netikėtoms išlaidoms. Paskolos skaičiuoklė leidžia keisti sumą ir grąžinimo terminą bei palyginti preliminarias įmokas skirtingais scenarijais. Tai padeda suprasti, kaip pasirinkimai keičia mėnesio naštą, tačiau skaičiavimas nėra galutinio pasiūlymo garantija: tiksli įmoka priklauso nuo kredito reitingo ir finansinės situacijos.
Biudžete atskiriamas vienkartinis išlaidų šuolis nuo nuolatinio pajamų ir išlaidų neatitikimo. Jei kasdienės išlaidos jau viršija pajamas, paskola gali tik perkelti sunkumą į ateitį ir pridėti naują mokėjimą. Todėl įmokų tvarumas vertinamas per visą grąžinimo laikotarpį, o ne vien pagal pirmą mėnesį.
Paskolų rūšys ir SAVY finansavimo modelis
Vartojimo paskola skirta asmeniniams poreikiams, pavyzdžiui, pirkiniams ar didesnėms išlaidoms, ir grąžinama pagal sutartą grafiką. Jos lėšas paskolos gavėjas gali naudoti savo poreikiams, o jų panaudojimo įrodymų teikti nereikia. Refinansavimas skirtas ne naujam pirkiniui, o vienos ar kelių turimų skolų padengimui nauja paskola. Juo įsipareigojimus galima sujungti į vieną, o mokumo vertinimui leidžiant pasiūlyme gali būti numatyta ir papildoma suma.
Kredito linija yra atskiras rinkos produktas: jos naudotojas gali pakartotinai naudotis suteiktu limitu. Vartojimo paskola įprastai išmokama konkrečia suma ir grąžinama pagal grafiką, todėl šie finansavimo būdai nėra tapatūs.
SAVY veikia tarpusavio skolinimo ir sutelktinio finansavimo modeliu: platforma vertina paraiškas, reikalavimus atitinkančioms paskoloms nustato sąlygas pagal kliento riziką, o investuotojai paskolas finansuoja dalimis. Platformos pasiūloje yra vartojimo, refinansavimo ir nekilnojamuoju turtu užtikrintų paskolų. Šie produktai skirti skirtingiems finansavimo poreikiams, todėl jų sąlygos lyginamos atskirai.
Platformos vartojimo paskolų suma – 300–35 000 eurų, terminas – 3–120 mėnesių, metinės palūkanos – nuo 6 proc. Refinansavimui siūloma iki 35 000 eurų suma ir iki 120 mėnesių terminas; pagal finansinę situaciją gali būti svarstoma ir papildoma suma. Nekilnojamuoju turtu užtikrintos būsto paskolos suma – iki 100 000 eurų, terminas – iki 10 metų, metinės palūkanos – nuo 6 proc. Tai skelbiamų pasiūlymų ribos, o galutinės sąlygos nustatomos įvertinus kliento finansinę padėtį ir kredito istoriją.
Visą kainą parodo ne vien palūkanos
Vien metinė palūkanų norma neparodo visos paskolos kainos. BVKKMN, arba bendroji vartojimo kredito kainos metinė norma, apima palūkanas ir papildomus mokesčius, todėl padeda palyginti vartojimo paskolų kainą. Vertinant pasiūlymą atsižvelgiama ir į vienkartinį bei mėnesinį tarpininkavimo mokestį, mėnesio įmoką, paskolos terminą ir bendrą grąžintiną sumą. Šie dydžiai parodo numatomas išlaidas pagal pasirinktą grąžinimo grafiką, o ne vien pradinę palūkanų normą.
Tipinis vartojimo paskolos kainos pavyzdys – 5 000 eurų paskola 60 mėnesių laikotarpiui, kai fiksuota metinė palūkanų norma siekia 6 proc., vienkartinis tarpininkavimo mokestis – 1,40 proc., o mėnesinis mokestis nuo negrąžinto paskolos likučio – 0,22 proc. per mėnesį. Pagal šias prielaidas BVKKMN sudaro 9,64 proc., mėnesio įmoka – 102,92 euro, o visa grąžintina suma – 6 245,22 euro. Tai konkrečias skaičiavimo sąlygas iliustruojantis pavyzdys, o ne visiems paskolos gavėjams taikomas įkainis. Individualus pasiūlymas priklauso nuo finansinės situacijos ir kredito istorijos.
Refinansuojant lyginama ne tik nauja mėnesio įmoka su dabartine, bet ir visa grąžintina suma. Ilgesnis terminas gali sumažinti mėnesio įmoką, tačiau palūkanos mokamos ilgiau, todėl bendra kaina gali išaugti. Papildomai pasiskolinta suma ir naujos paskolos mokesčiai taip pat keičia galutinį rezultatą. Už išankstinį vartojimo paskolos grąžinimą gali būti taikoma 0,5–1 proc. kompensacija nuo grąžinamos kredito dalies, todėl ši sąlyga įtraukiama į skaičiavimą.
Paraiška vertinama pagal mokumą
Paraišką teikiantis asmuo pateikia asmens ir kontaktinius duomenis bei informaciją apie finansus. Kai kuriais atvejais mokumui įvertinti prireikia papildomų dokumentų. Vertinamos pajamos, jų stabilumas, turimų finansinių įsipareigojimų dydis ir kredito istorija. Esamos paskolos savaime nelemia sprendimo: kiekviena paraiška nagrinėjama individualiai, atsižvelgiant į tai, ar pajamos leidžia padengti dabartines ir naują įmoką.
Vartojimo paskolų klientams SAVY įprastai pateikia atsakymą per vieną valandą, o paskola paprastai suteikiama per vieną darbo dieną. Didesnė suma, ilgesnis terminas ar papildomų dokumentų poreikis gali procesą pailginti. Tai įprasti orientaciniai terminai, kurie negarantuoja nei paraiškos patvirtinimo, nei lėšų išmokėjimo konkrečiu laiku.
Grąžinimo grafikas turi derėti su biudžetu
Įmokų tvarumas priklauso nuo to, kaip grąžinimo grafikas dera su viso biudžeto galimybėmis. Skaičiuoklė parodo, kaip preliminari mėnesio įmoka keičiasi pasirinkus kitą paskolos sumą ar terminą. Ilgesnis terminas gali sumažinti mėnesio įmoką, bet palūkanos mokamos ilgiau, todėl mažesnė įmoka nebūtinai reiškia pigesnę paskolą.
Visoms SAVY vartojimo paskoloms pirmąją įmoką galima atidėti iki trijų mėnesių. Atidėjimo laikotarpiu palūkanos toliau skaičiuojamos, o jas reikia sumokėti kartu su pirmąja įmoka. Taigi atidėjimas suteikia daugiau laiko pradėti grąžinti paskolą, bet nemažina jos kainos.
Jei paskolos gavėjas planuoja kreditą grąžinti anksčiau sutarto termino, tiksli suma apskaičiuojama pagal planuojamą grąžinimo datą. Prašymas teikiamas paskolos savitarnoje, kad būtų nustatyta mokėtina suma. Jei iš anksto aiškėja, kad įmokos laiku sumokėti nepavyks, paskolos gavėjas gali kreiptis į teikėją dar iki vėlavimo ir aptarti galimus sprendimus. Ankstyvas susisiekimas leidžia ieškoti išeities dar prieš susidarant pradelstam mokėjimui.